Alarma por las deudas en el Conurbano Sur: tres municipios rozan o superan el 30% de mora
La deuda dejó de ser un problema de planilla y se volvió cotidiano en el Conurbano: familias que patean la tarjeta, refinancian préstamos o toman un crédito para pagar otro. Un relevamiento del Defensor del Pueblo Adjunto bonaerense, Walter Martello, calcula que 1,84 millones de personas están en mora en la provincia de Buenos Aires y acumulan $6,49 billones impagos.
El promedio provincial llega al 20,17%, pero el golpe se concentra mucho más en los municipios metropolitanos.
José C. Paz encabeza la lista con una mora monetaria del 32,86%. Lo siguen Presidente Perón, con 32,73%; Florencio Varela, 32,48%; Malvinas Argentinas, 31,34%; y San Vicente, 29,92%. También aparecen entre los distritos más comprometidos Ezeiza, Moreno, Merlo, Esteban Echeverría y Berazategui. La Plata, en cambio, registra 15,61%, el menor porcentaje entre los distritos relevados.
La distancia de más de 17 puntos entre los extremos expone economías familiares diferentes. Allí donde los ingresos son más frágiles, el empleo informal pesa más y los gastos básicos pesan más, el crédito pierde su función clásica de financiar una compra. Empieza a cubrir el agujero del mes.
Cuando la tarjeta reemplaza al salario
Entre enero de 2025 y marzo de 2026, el salario privado registrado aumentó 35,2%, mientras el costo de vida del Gran Buenos Aires acumuló 40,8%. Pero los gastos básicos corrieron aún más: alquileres subieron 70,9%, vivienda y servicios 50,4% y alimentos 45,1%.
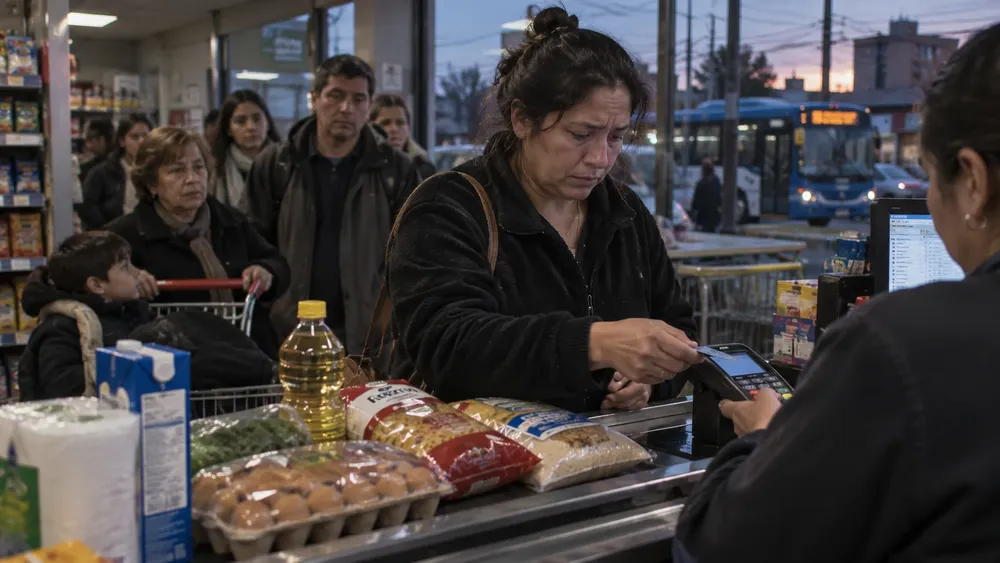
Una familia puede reducir salidas, ropa o consumos postergables. Es mucho más difícil ajustar el alquiler, la electricidad o la comida. Cuando el ingreso deja de alcanzar, la tarjeta, el préstamo personal o una aplicación funcionan como puente. El problema llega al mes siguiente: hay que pagar los gastos nuevos y la cuota anterior.
El relevamiento señala que la mora nacional alcanzó 17,4% en junio de 2026 y trepó al 36,84% entre menores de 25 años. A fines de 2025, 6,7 millones de argentinos combinaban préstamos del sistema financiero con créditos de proveedores no financieros. Entre dos millones de nuevos deudores digitales incorporados ese año, ocho de cada diez ya arrastraban otra deuda.
Por eso conviene mirar con cuidado una eventual desaceleración de la mora. Menos crecimiento de los impagos puede ser una mejora genuina, pero también aparecer cuando los hogares agotaron límites, perdieron acceso al crédito formal o ya no encuentran quién les preste. La demanda de dinero para llegar a fin de mes no desaparece: puede desplazarse hacia mecanismos más caros y menos regulados.
El Conurbano muestra dónde se rompe la cadena
El mapa territorial resulta incómodo para la política económica porque la deuda no cae de manera pareja. José C. Paz y Malvinas Argentinas aparecen entre los críticos del Norte y Oeste; Florencio Varela, Presidente Perón y San Vicente sobresalen en el Sur. Moreno, Merlo, Ezeiza, Esteban Echeverría y Berazategui completan un corredor de fragilidad financiera.
No alcanza con atribuir el cuadro a una supuesta falta de educación financiera. Saber administrar ayuda, pero ningún curso enseña a hacer que $100 alcancen para gastos de $120. La Defensoría propone construir un Índice Municipal de Vulnerabilidad Financiera que combine mora, cantidad de deudores, deuda por habitante, edades y Necesidades Básicas Insatisfechas, y orientar la prevención hacia los grupos de mayor riesgo.
La política pública puede ayudar a evitar abusos y detectar temprano el sobreendeudamiento. La mora funciona como indicador tardío: antes del impago hubo meses de recortes, refinanciaciones y decisiones domésticas destinadas a sostener consumos básicos con ingresos que perdían terreno. Ya Pero el problema de fondo vuelve siempre al mismo lugar: ingresos y capacidad de pago. Cuando el crédito financia consumo corriente, deja de anticipar bienestar futuro e hipoteca ingresos que todavía no llegaron.
$6,49 billones en mora son la cifra grande. Las cinco cuadras de una familia son otra cosa: una cuota que vence, una tarjeta sin margen, el alquiler que subió y un sueldo que quedó atrás. El Conurbano está mostrando antes y con mayor crudeza una frontera económica peligrosa. No es la de quienes dejaron de querer pagar. Es la de quienes siguieron pagando hasta que el ingreso ya no pudo correr detrás de la deuda.


Almirante Brown : más de 750 vecinos disfrutan cada día del Polideportivo y Natatorio de Calzada
Región 16/09/2026

Lomas revocó el fallo que frenaba el nuevo Régimen Penal Juvenil y habilitó su aplicación
Región 16/09/2026
Berazategui: más de mil personas hicieron cinco cuadras de fila por apenas 15 puestos de trabajo
Región 16/09/2026
Burzaco: La mayor fundición del país entró en concurso y expone la crisis industrial
Región 16/09/2026

Federalizar y militarizar: De la Torre profundiza su plan para sacar al Conurbano del control bonaerense
Región 15/09/2026
9 de Abril convirtió la avenida Oliver en peatonal para impulsar las ventas de los comercios del barrio
Región 14/09/2026
Horror en Berazategui: hallaron muerta a una joven y la autopsia confirmó que fue ahorcada
Policiales 15/09/2026

Gray: “Es un orgullo ver el trabajo diario y el crecimiento de la liga y de los clubes”
Actualidad 15/09/2026